
O mercado de adoçantes naturais está crescendo mais rápido que o mercado mais amplo de ingredientes alimentícios — e a diferença está aumentando. A rejeição do consumidor a adoçantes artificiais e xarope de milho de alta frutose, a pressão regulatória sobre o açúcar refinado e o aumento global da compra consciente de saúde estão impulsionando mudanças estruturais na demanda, não ciclos. Para fornecedores e compradores bem posicionados, as tendências do mercado de adoçantes naturais em 2026 parecem menos uma previsão e mais um manual de instruções. Este relatório condensa os dados atuais no que as equipes de compras, estratégia e desenvolvimento de produtos realmente precisam para agir.
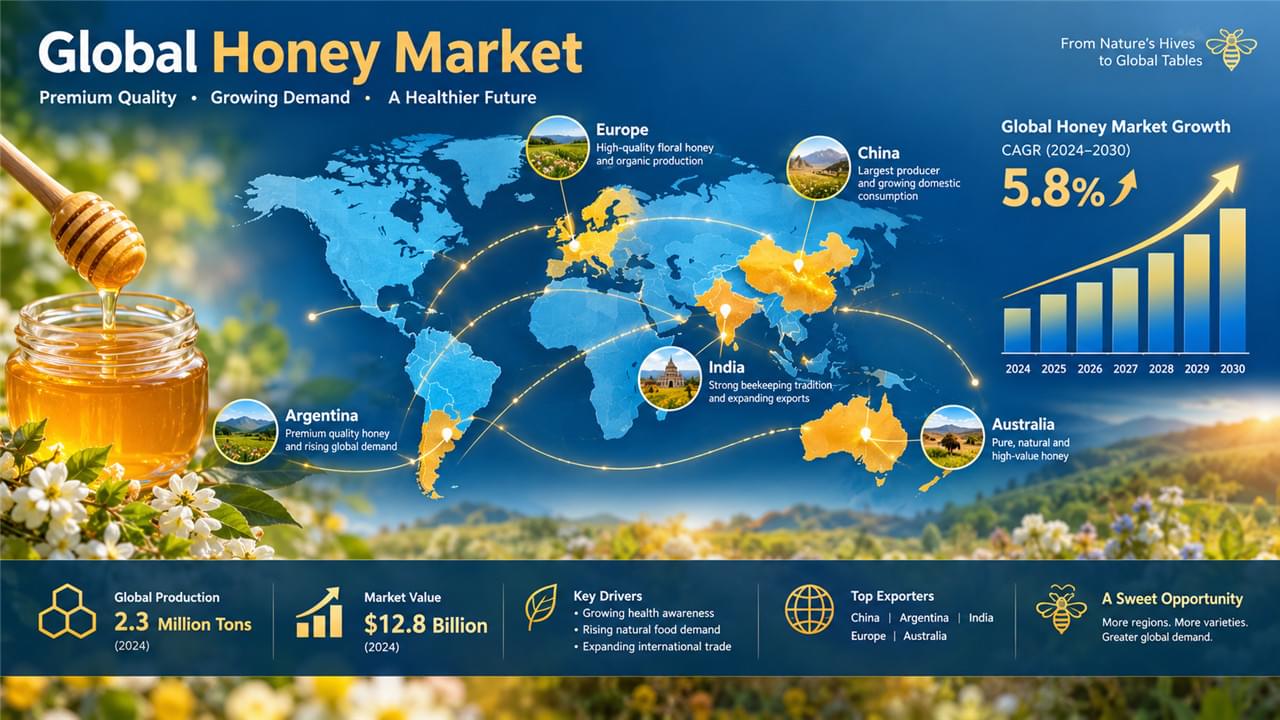
⭐ Os números principais: US$ 25,8 bilhões em 2024, projetados para US$ 38–42 bilhões até 2030, a uma CAGR de 7,21% — mais do que o dobro da CAGR de 3,41% do mercado total de adoçantes. O volume é de cerca de 12 milhões de toneladas métricas anualmente, e a reformulação de rótulo limpo — não modismos de saúde — é o motor por trás do crescimento da indústria de adoçantes naturais. Também define o tom para as tendências do mercado de adoçantes naturais abaixo.
Os Números Por Trás das Tendências do Mercado de Adoçantes Naturais
O mel continua sendo o maior segmento único dentro da categoria, e sua trajetória ancora a maioria das tendências do mercado de adoçantes naturais:
| Métrica | Valor em 2024 | Projeção para 2030 |
|---|---|---|
| Tamanho do mercado | US$ 9,4 bilhões | US$ 13,5 bilhões |
| TCAC | ~4.8% | — |
| Volume | ~1,9 milhão de toneladas métricas | ~2,5 milhões de toneladas métricas |
| 3 principais produtores | China (~30%), Índia (~8%), Argentina (~6%) | Concentração estável |
| Segmentos de crescimento mais rápido | Monofloral premium; orgânico; funcional/nutracêutico | — |
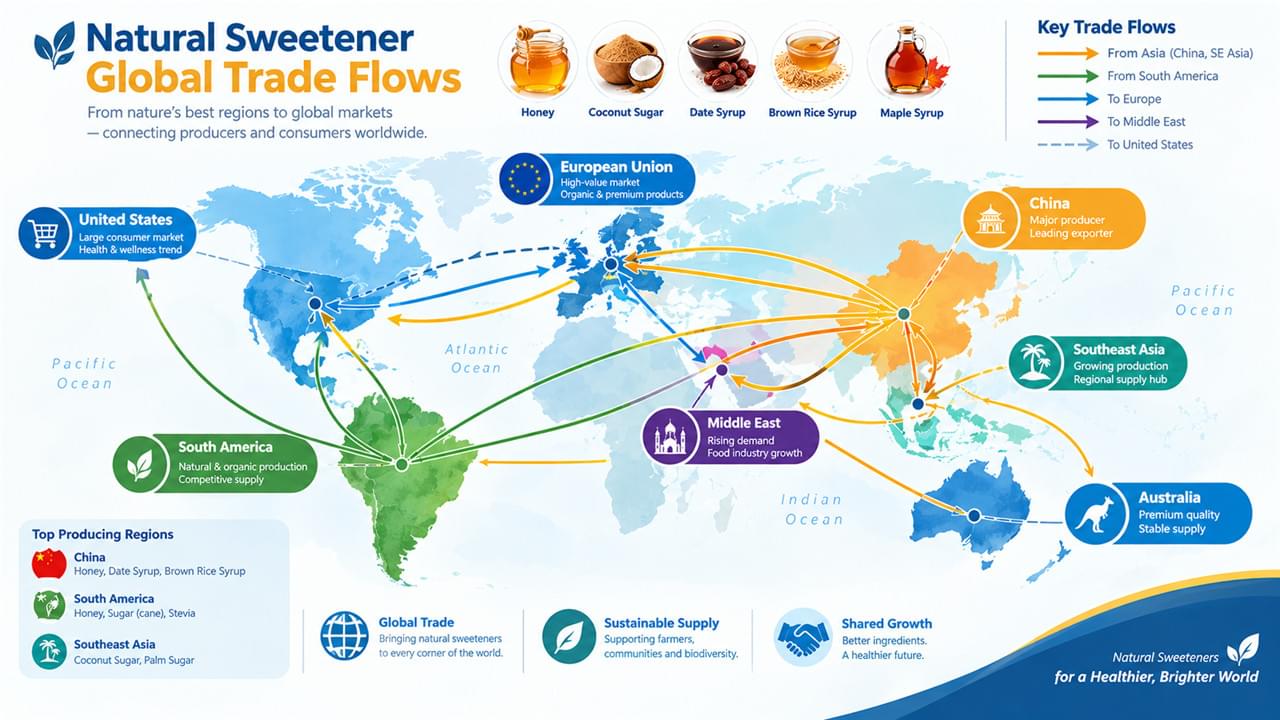
A produção é concentrada, mas o consumo é global — que é exatamente por que os comércio global de mel dados do International Trade Centre são importantes quando você está testando uma estratégia de fornecimento. As estatísticas de comércio de mel da FAO contam a mesma história do lado da produção.
Cinco Mudanças Que Estão Moldando as Tendências do Mercado de Adoçantes Naturais
Mudança 1: Reformulação de Rótulo Limpo
O maior impulsionador único é a substituição de adoçantes artificiais, HFCS e açúcar refinado por fabricantes em resposta à pressão do consumidor. A evidência é consistente: 67% dos consumidores globais verificam os rótulos dos ingredientes (Nielsen 2024), 42% evitam ativamente o HFCS (IFIC 2024), e produtos com “feito com mel” ou “xarope de bordo real” continuam a superar as médias da categoria no varejo de alimentos naturais dos EUA. A pesquisa de consumidores sobre rótulo limpo da Mintel confirma o padrão em todos os mercados. Para compradores B2B, a reformulação de rótulo limpo significa demanda de aquisição sustentada à medida que os projetos avançam em panificação, bebidas, molhos e laticínios — é a força silenciosa por trás de todas as tendências do mercado de adoçantes naturais deste ano.
Mudança 2: Posicionamento Funcional e Premium
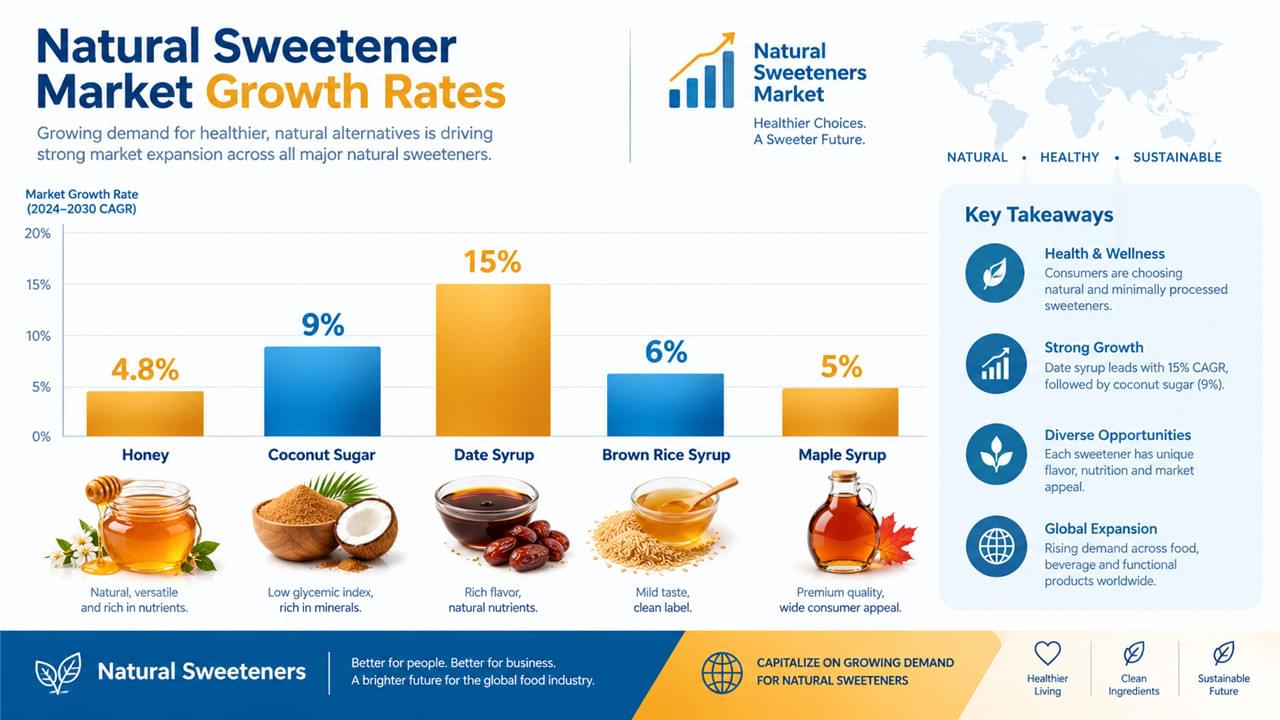
A narrativa nutricional está elevando os produtos na curva de preços. O mel de Manuka cresce a uma CAGR de mais de 12% com o valor de exportação da Nova Zelândia atingindo NZD 400 milhões em 2023; o mel de trigo sarraceno se beneficia do posicionamento antioxidante na América do Norte; o açúcar de coco sustenta um crescimento anual de mais de 8% com alegações de baixo IG, apesar do custo mais alto; e o xarope de tâmara foi o adoçante alternativo de crescimento mais rápido no varejo natural da UE em 2023–2024. O premium aqui não é decoração — é onde as tendências do mercado de adoçantes naturais se transformam em proteção de margem.
Mudança 3: Demanda da Classe Média Emergente
O aumento da renda disponível na Ásia, Oriente Médio e África está transformando os adoçantes naturais em uma categoria de aspiração. O consumo de mel no Sudeste Asiático cresce acima de 6% anualmente, com o segmento HALAL particularmente forte; as importações premium do GCC (Sidr, Manuka, flor silvestre europeia) prosperam como produtos de presente; a curva de adoção da Índia está subindo com a conscientização sobre saúde.
Mudança 4: Rastreabilidade e o Prêmio de Autenticação
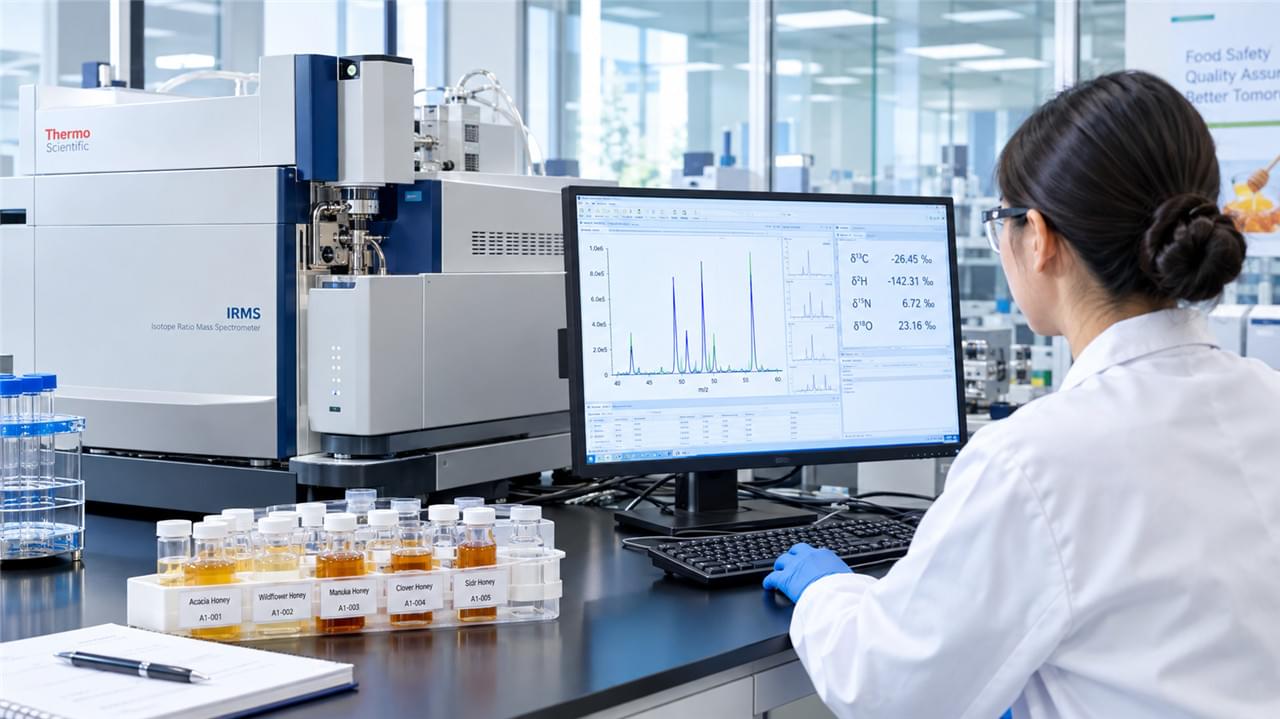
O mel com origem verificada agora comanda prêmios de 15–40% sobre o produto commodity. Cadeias de suprimentos rastreadas por blockchain estão emergindo como ferramentas de posicionamento premium, e narrativas de “da fazenda ao pote” estão aproximando as compras da origem. Entre as tendências do mercado de adoçantes naturais de 2026, a autenticação é aquela com uma linha direta para o preço.
Mudança 5: Risco Climático Entra na Equação de Preços
A volatilidade climática agora é documentada em toda a categoria: a saúde das colônias de abelhas sofre com extremos de temperatura, a seca reduz a floração, a estação de congelamento-descongelamento do bordo está encurtando com a indústria de Quebec documentando um deslocamento para o norte, e a produção de agave em Jalisco oscila com a seca. Compradores que buscam estabilidade de preços precisam de estratégias de aquisição multiorigem — a concentração em uma única região é agora um risco quantificável, não hipotético.
Tendências do Mercado de Adoçantes Naturais por Região
Quatro histórias regionais dominam as tendências do mercado de adoçantes naturais este ano:
Europa — o maior mercado de importação de mel do mundo, com cerca de 45% do valor do comércio global. O consumo é de cerca de 350.000 toneladas/ano contra cerca de 200.000 toneladas de produção (57% de autossuficiência), proveniente principalmente da China, Ucrânia, Argentina, México e Turquia. A Alemanha lidera o consumo per capita na UE. A linha de tendência: mel orgânico, com indicação de origem, rastreável, com fiscalização de adulteração criando oportunidade de prêmio de qualidade.
América do Norte — o mercado de mel dos EUA atinge US$ 2,2 bilhões no varejo, crescendo 3,8% anualmente. A produção doméstica de 60.000–80.000 toneladas cobre apenas cerca de 35% da demanda; Índia, Canadá, Brasil, Vietnã e Argentina preenchem a lacuna. Mel orgânico, local e varietal crescem mais que o mercado total, enquanto o bordo e o agave mantêm posições fortes no varejo natural.
Ásia-Pacífico — a China é tanto o maior produtor (~500.000 toneladas) quanto um consumidor significativo. O Japão combina alto consumo per capita com rigorosos padrões de qualidade — um mercado para importadores premium. A Austrália está escalando a produção de Manuka, pois a variedade de origem neozelandesa comanda prêmios globais.
Oriente Médio e África — os países do GCC impulsionam uma forte demanda por mel HALAL; o Sidr saudita de Hadramaut está no topo do segmento de luxo. Etiópia e Tanzânia estão emergindo como origens de exportação a serem observadas por compradores da UE e asiáticos.
Tendências de Categorias de Adoçantes Alternativos
Categorias alternativas se movem mais rápido que o mel, e suas curvas moldam as tendências mais amplas do mercado de adoçantes naturais:
xarope de arroz integral — Mercado de ~USD 600 milhões com CAGR de ~6%. Forte em barras energéticas, granola, nutrição infantil e cervejas artesanais, com uma ressalva na formulação: avisos da FDA sobre arsênico inorgânico para produtos infantis à base de arroz.
Néctar de agave — estabilizando após o seu boom no início de 2010. O posicionamento de baixo IG permanece relevante em bebidas e snacks "better-for-you"; o segmento orgânico cresce à medida que a oferta convencional enfrenta questões de sustentabilidade.
Açúcar de coco — 8–10% CAGR no trifecta de rótulo limpo/baixo IG/sustentável, com a oferta concentrada na Indonésia e nas Filipinas.
Xarope de tâmaras — o segmento de crescimento mais rápido no retalho especializado natural da UE/EUA, impulsionado pelo posicionamento de autenticidade MENA. A escala ainda é limitada, mas a infraestrutura de fornecimento comercial está a acompanhar. Para comparar estas opções frente a frente, consulte o nosso Análise Comparativa de Adoçantes.
Para Onde Estão Indo as Tendências do Mercado de Adoçantes Naturais: Perspectiva B2B
Três conclusões sobrevivem ao contacto com os dados. Primeiro, o crescimento da procura é secular — rótulo limpo, posicionamento de saúde e adoção em mercados emergentes são tendências plurianuais, não ciclos. Segundo, a diferenciação de qualidade intensificar-se-á: à medida que o mercado escala, o fosso entre o produto de commodity e o produto premium verificado aumenta, e os compradores posicionados na extremidade da qualidade detêm melhor proteção de margem. Terceiro, diversificar origens — o risco climático e a regulamentação de país único tornam a capacidade de fornecimento multi-país um requisito, não um "nice-to-have". O Guia Global de Fornecimento de Mel mapeia as opções de origem; o ou para explorar nosso portfólio completo, confira nosso cobre a seleção de produtos; e a Sustentabilidade e Fornecimento Ético página cobre a história por trás do posicionamento premium, enquanto o nosso Guia de Padrões de Qualidade para Adoçantes Naturais mantém o lado da conformidade impecável.
Para consulta de sourcing estratégico e análise de fornecimento específica do mercado, contacte a nossa equipa de inteligência comercial.
Contacte a nossa equipa comercial para inteligência de mercado →
 English
 Arabic
 French
 German
 Portuguese
 Russian
 Spanish
 Japanese
 Korean