
Der Markt für natürliche Süßungsmittel wächst schneller als der breitere Markt für Lebensmittelzutaten – und die Lücke vergrößert sich. Die Ablehnung künstlicher Süßungsmittel und Maissirup mit hohem Fruchtzuckergehalt durch die Verbraucher, der regulatorische Druck auf raffinierten Zucker und der globale Aufstieg des gesundheitsbewussten Einkaufs treiben strukturelle Nachfrageverschiebungen voran, keine Zyklen. Für gut positionierte Lieferanten und Käufer lesen sich die Trends auf dem Markt für natürliche Süßungsmittel im Jahr 2026 weniger wie eine Prognose und mehr wie eine Bedienungsanleitung. Dieser Bericht fasst die aktuellen Daten zusammen, damit Beschaffungs-, Strategie- und Produktentwicklungsteams tatsächlich handeln können.
⭐ Die Eckdaten: 25,8 Mrd. USD im Jahr 2024, prognostiziert 38–42 Mrd. USD bis 2030, bei einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2 % – mehr als das Doppelte des gesamten Süßungsmittelmarktes von 3,4 %. Das Volumen liegt bei etwa 12 Millionen Tonnen pro Jahr, und die Umstellung auf "Clean Label" – nicht auf Gesundheitstrends – ist der Motor für das Wachstum der Industrie für natürliche Süßungsmittel. Sie gibt auch den Ton für die nachstehenden Trends auf dem Markt für natürliche Süßungsmittel an.
Die Zahlen hinter den Trends auf dem Markt für natürliche Süßungsmittel
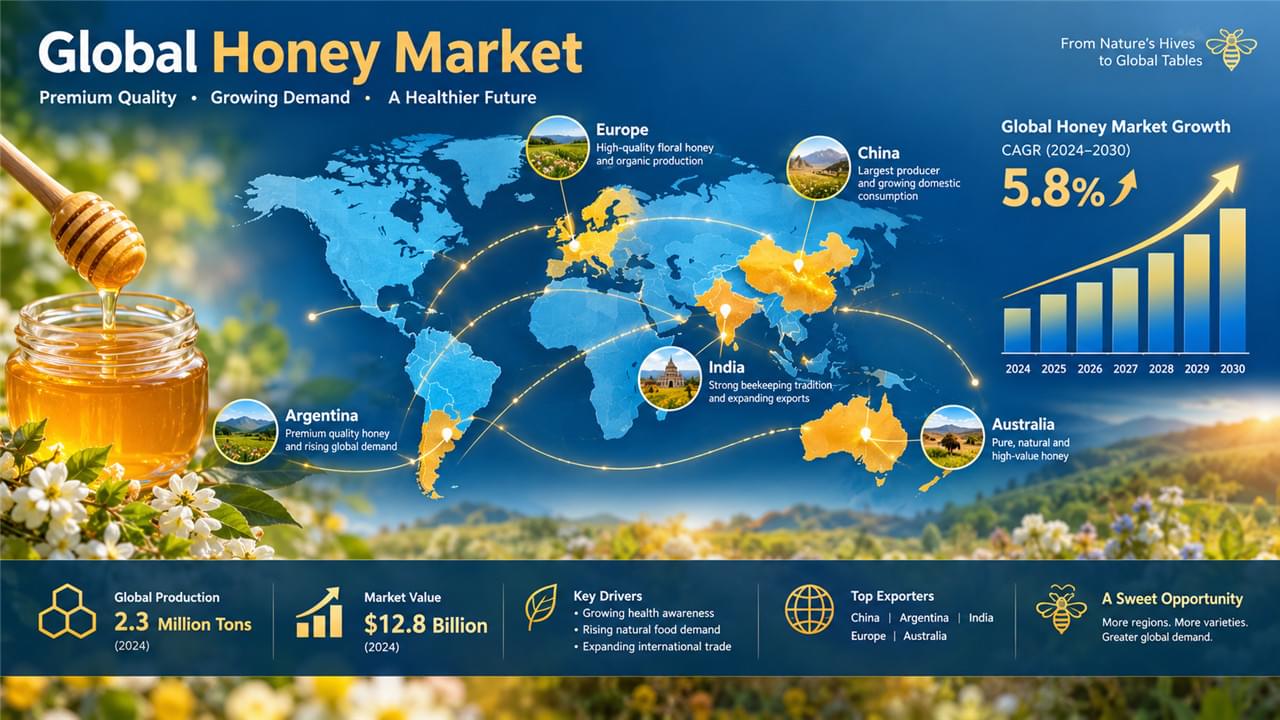
Honig bleibt das größte Einzelsegment innerhalb der Kategorie, und seine Entwicklung prägt die meisten Trends auf dem Markt für natürliche Süßungsmittel:
| Metrik | Wert 2024 | Prognose 2030 |
|---|---|---|
| Marktgröße | 9,4 Mrd. USD | 13,5 Mrd. USD |
| CAGR | ~4.8% | — |
| Volumen | ~1,9 Mio. Tonnen | ~2,5 Mio. Tonnen |
| Top 3 Produzenten | China (~30 %), Indien (~8 %), Argentinien (~6 %) | Stabile Konzentration |
| Schnellstwachsende Segmente | Premium-Monofloral; Bio; funktionell/nutrazeuthisch | — |
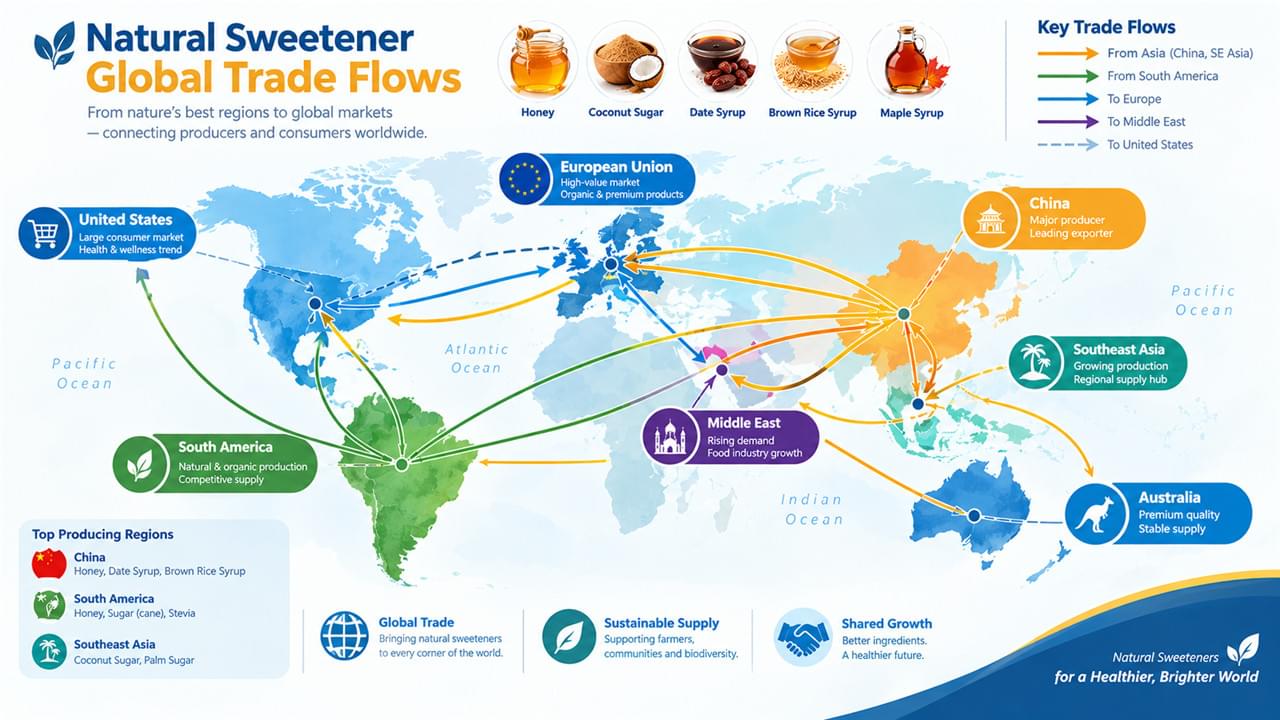
Die Produktion ist konzentriert, aber der Verbrauch ist global – genau deshalb sind die globaler Honighandel Daten des Internationalen Handelszentrums wichtig, wenn Sie eine Beschaffungsstrategie auf Herz und Nieren prüfen. Die Handelsstatistiken der FAO für Honig erzählen die gleiche Geschichte von der Produktionsseite.
Fünf Verschiebungen, die die Trends auf dem Markt für natürliche Süßungsmittel neu gestalten
Verschiebung 1: Umstellung auf "Clean Label"
Der größte einzelne Treiber ist der Ersatz von künstlichen Süßungsmitteln, HFCS und raffiniertem Zucker durch Hersteller als Reaktion auf den Druck der Verbraucher. Die Beweise sind eindeutig: 67 % der globalen Verbraucher prüfen die Zutatenlisten (Nielsen 2024), 42 % meiden aktiv HFCS (IFIC 2024), und Produkte mit der Aufschrift “hergestellt mit Honig” oder “echter Ahornsirup” übertreffen weiterhin die Branchendurchschnitte im US-amerikanischen Naturkosthandel. Die "Clean Label"-Verbraucherforschung von Mintel bestätigt das Muster über Märkte hinweg. Für B2B-Käufer bedeutet die Umstellung auf "Clean Label" eine anhaltende Beschaffungsnachfrage, da Projekte in den Bereichen Backwaren, Getränke, Soßen und Milchprodukte fortgesetzt werden – es ist die stille Kraft unter allen Trends auf dem Markt für natürliche Süßungsmittel in diesem Jahr.
Verschiebung 2: Funktionelle und Premium-Positionierung
Die erzählerische Darstellung der Nährwerte treibt die Produkte preislich nach oben. Manuka-Honig wächst mit einer CAGR von über 12 % und erreichte 2023 einen neuseeländischen Exportwert von 400 Mio. NZD; Buchweizenhonig profitiert in Nordamerika von seiner antioxidativen Wirkung; Kokosblütenzucker verzeichnet trotz höherer Kosten ein jährliches Wachstum von über 8 % aufgrund von Behauptungen über einen niedrigen GI-Wert; und Dattelsirup war der am schnellsten wachsende alternative Süßstoff im EU-Naturkosthandel im Zeitraum 2023–2024. Premium ist hier keine Dekoration – hier werden die Trends auf dem Markt für natürliche Süßungsmittel zu Margenschutz.
Verschiebung 3: Nachfrage der aufstrebenden Mittelschicht
Steigende verfügbare Einkommen in Asien, im Nahen Osten und in Afrika machen natürliche Süßungsmittel zu einer begehrenswerten Kategorie. Der Honigverbrauch in Südostasien wächst jährlich um über 6 % mit einem besonders starken HALAL-Segment; GCC-Premiumimporte (Sidr, Manuka, europäische Wildblumen) florieren als Geschenkprodukte; die Adoptionskurve in Indien steigt mit dem Gesundheitsbewusstsein.
Verschiebung 4: Rückverfolgbarkeit und der Aufschlag für Authentizität
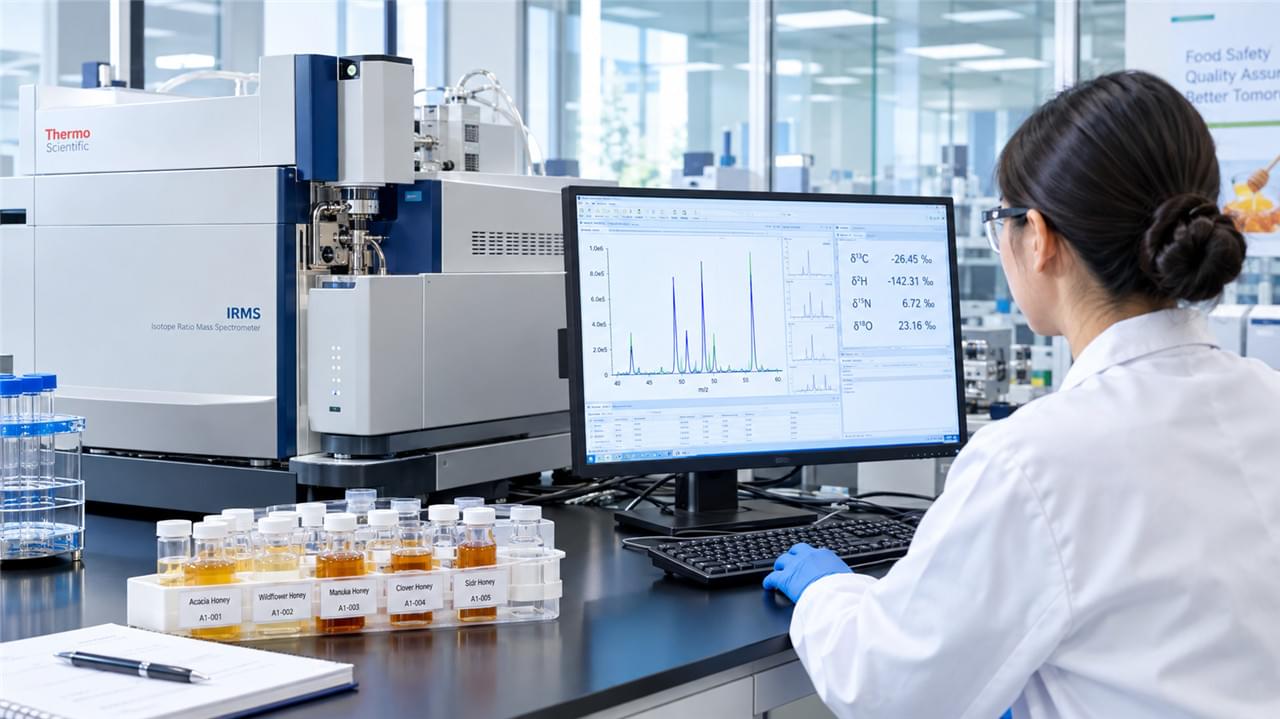
Verifizierter Herkunftshonig erzielt nun Prämien von 15–40 % gegenüber Massenprodukten. Blockchain-gestützte Lieferketten entwickeln sich zu Premium-Positionierungswerkzeugen, und “vom Bauernhof bis ins Glas”-Erzählungen ziehen die Beschaffung näher an die Herkunft heran. Unter den Trends auf dem Markt für natürliche Süßungsmittel im Jahr 2026 hat die Authentifizierung die direkteste Verbindung zum Preis.
Verschiebung 5: Klimarisiko tritt in die Preisgleichung ein
Klimaschwankungen sind nun in der gesamten Kategorie dokumentiert: Die Gesundheit von Bienenvölkern leidet unter extremen Temperaturen, Dürre reduziert die Blüte, die Frost-Tau-Saison des Ahorns verkürzt sich, wobei die Quebecer Industrie eine Nordverlagerung dokumentiert, und die Agavenproduktion in Jalisco schwankt mit der Dürre. Käufer, die auf Preissicherheit setzen, benötigen Beschaffungsstrategien für mehrere Herkunftsländer – die Konzentration auf eine einzige Region ist nun ein quantifizierbares Risiko, kein hypothetisches.
Trends auf dem Markt für natürliche Süßungsmittel nach Regionen
Vier regionale Geschichten dominieren in diesem Jahr die Trends auf dem Markt für natürliche Süßungsmittel:
Europa – der weltweit größte Honigliefermarkt mit rund 45 % des globalen Handelswerts. Der Verbrauch liegt bei ~350.000 Tonnen/Jahr gegenüber einer Produktion von ~200.000 Tonnen (57 % Selbstversorgungsgrad), hauptsächlich aus China, der Ukraine, Argentinien, Mexiko und der Türkei. Deutschland führt den Pro-Kopf-Verbrauch in der EU an. Der Trend: Bio-, Herkunfts- und rückverfolgbarer Honig, wobei die Durchsetzung von Verfälschungen eine Chance für Qualitätsprämien schafft.
Nordamerika – der US-Honigmarkt erreicht 2,2 Milliarden USD im Einzelhandel und wächst jährlich um 3,8 %. Die heimische Produktion von 60.000–80.000 Tonnen deckt nur etwa 35 % des Bedarfs; Indien, Kanada, Brasilien, Vietnam und Argentinien füllen die Lücke. Bio-, lokale und sortenreine Honige wachsen schneller als der Gesamtmarkt, während Ahorn und Agave im Naturkosthandel starke Positionen innehaben.
Asien-Pazifik – China ist sowohl der größte Produzent (~500.000 Tonnen) als auch ein bedeutender Verbraucher. Japan kombiniert einen hohen Pro-Kopf-Verbrauch mit strengen Qualitätsstandards – ein Markt für Premium-Importeure. Australien skaliert die Manuka-Produktion, da die neuseeländische Sorte globale Prämien erzielt.
Naher Osten und Afrika – GCC-Länder treiben eine starke HALAL-Honignachfrage an; saudischer Sidr aus Hadramaut steht an der Spitze der Luxusklasse. Äthiopien und Tansania entwickeln sich zu Exportländern, die für Käufer in Europa und Asien interessant sind.
Trends bei alternativen Süßstoffkategorien
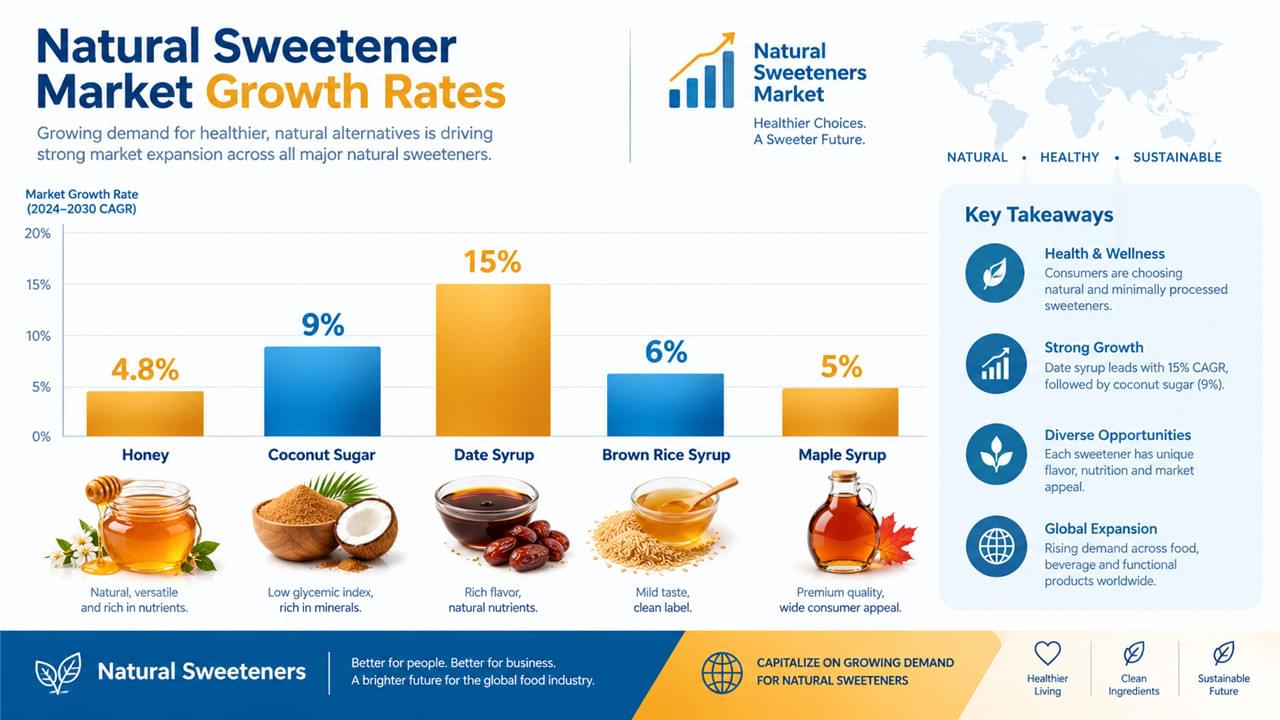
Alternative Kategorien bewegen sich schneller als Honig, und ihre Kurven prägen die breiteren Trends auf dem Markt für natürliche Süßungsmittel:
Sirup aus braunem Reis — Markt von ~600 Mio. USD bei einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ~6 %. Stark in Müsliriegeln, Granola, Säuglingsnahrung und Craft-Bier, mit einer Vorsichtsmaßnahme bei der Formulierung: Warnhinweise der FDA bezüglich anorganischen Arsens in Reisprodukten für Säuglinge.
Agavendicksaft — stabilisiert sich nach dem Boom der frühen 2010er Jahre. Die Positionierung als Lower-GI bleibt in "Better-for-you"-Getränken und Snacks relevant; das Bio-Segment wächst, da die konventionelle Versorgung Nachhaltigkeitsfragen aufwirft.
Kokosblütenzucker — 8–10% CAGR auf dem Trifecta aus Clean Label/Low-GI/Nachhaltigkeit, mit einer in Indonesien und den Philippinen konzentrierten Versorgung.
Dattelsirup — das am schnellsten wachsende Segment im natürlichen Spezialitätenhandel der EU/USA, angetrieben durch die Positionierung von MENA-Authentizität. Die Skalierbarkeit ist noch begrenzt, aber die kommerzielle Versorgungsinfrastruktur holt auf. Wie diese Optionen im direkten Vergleich abschneiden, erfahren Sie in unserem Vergleichende Analyse von Süßungsmitteln.
Wohin sich die Trends auf dem Markt für natürliche Süßungsmittel entwickeln: B2B-Ausblick
Drei Schlussfolgerungen überdauern den Kontakt mit den Daten. Erstens ist das Nachfragewachstum säkular – Clean Label, Gesundheitsorientierung und die Akzeptanz in Schwellenländern sind mehrjährige Trends, keine Zyklen. Zweitens wird die Qualitätsdifferenzierung zunehmen: Da der Markt skaliert, vergrößert sich die Kluft zwischen Massenware und verifiziertem Premiumprodukt, und Käufer am Qualitätsende genießen einen besseren Margenschutz. Drittens diversifizieren Sie die Ursprünge – Klimarisiken und länderspezifische Vorschriften machen die Fähigkeit zur Beschaffung in mehreren Ländern zu einer Notwendigkeit, nicht zu einem "Nice-to-have". Die Leitfaden zur globalen Honigbeschaffung Karte zeigt Ursprungsoptionen; die Produktionsleitfaden für Honigsorten Karte zeigt die Produktauswahl; und die Bewerten Sie Beschaffungspraktiken und Umweltverantwortung. Unternehmen, die an einer verantwortungsvollen Beschaffung von Inhaltsstoffen interessiert sind, können auch Seite behandelt die Geschichte hinter der Premium-Positionierung, während unser Leitfaden für Qualitätsstandards für natürliche Süßungsmittel die Compliance-Seite lückenlos hält.
Für strategische Beschaffungsberatung und marktspezifische Angebotsanalysen kontaktieren Sie unser Trade Intelligence Team.
 English
 Arabic
 French
 German
 Portuguese
 Russian
 Spanish
 Japanese
 Korean