
Рынок натуральных подсластителей растет быстрее, чем общий рынок пищевых ингредиентов, и этот разрыв увеличивается. Отказ потребителей от искусственных подсластителей и кукурузного сиропа с высоким содержанием фруктозы, регуляторное давление на рафинированный сахар и глобальный рост сознательных покупок, ориентированных на здоровье, вызывают структурные сдвиги спроса, а не циклические колебания. Для хорошо позиционированных поставщиков и покупателей тенденции рынка натуральных подсластителей в 2026 году выглядят скорее как руководство к действию, чем как прогноз. В этом отчете текущие данные обобщены до того, что действительно необходимо для принятия мер отделами закупок, стратегии и разработки продуктов.
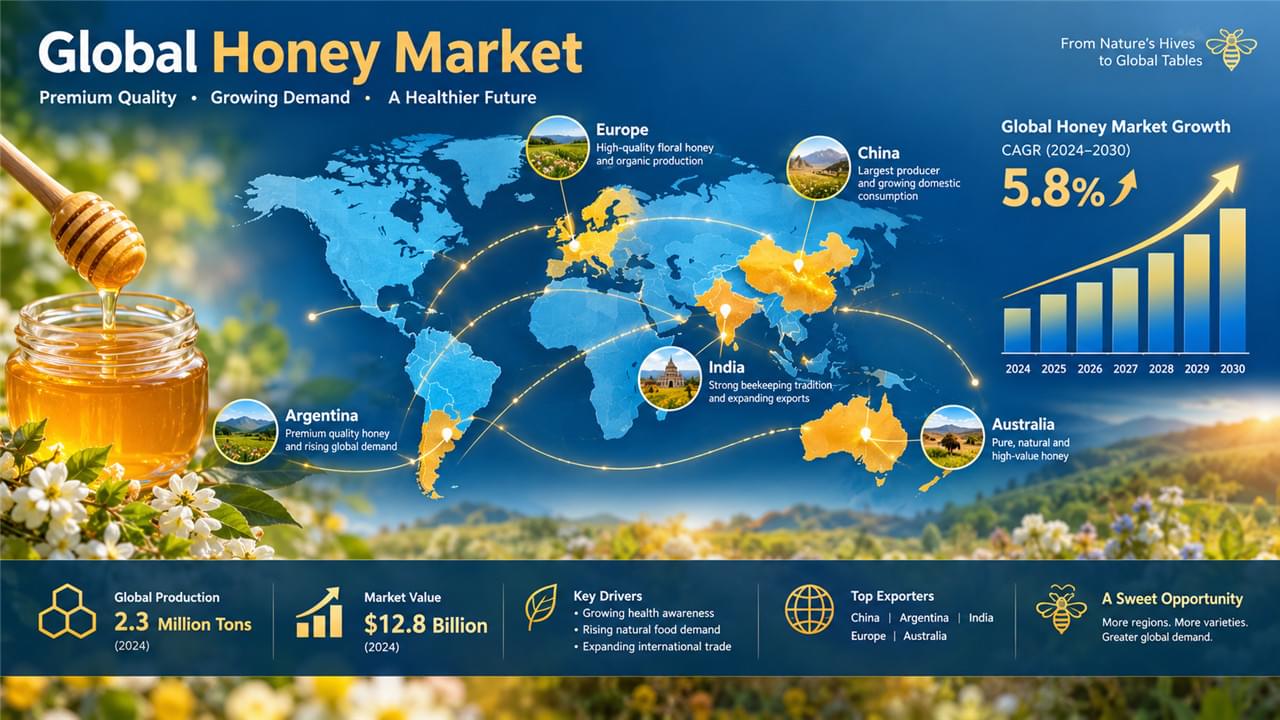
⭐ Ключевые цифры: 25,8 млрд долларов США в 2024 году, прогнозируемый рост до 38–42 млрд долларов США к 2030 году при среднегодовом темпе роста 7,2% — более чем в два раза превышает 3,4% общего рынка подсластителей. Объем составляет около 12 миллионов метрических тонн в год, а реформулирование с чистой этикеткой, а не модные тенденции в области здоровья, является движущей силой роста отрасли натуральных подсластителей. Это также задает тон тенденциям рынка натуральных подсластителей, представленным ниже.
Цифры, лежащие в основе тенденций рынка натуральных подсластителей
Мед остается крупнейшим отдельным сегментом в категории, и его траектория определяет большинство тенденций рынка натуральных подсластителей:
| Показатель | Стоимость в 2024 г. | Прогноз на 2030 г. |
|---|---|---|
| Объем рынка | 9,4 млрд долларов США | 13,5 млрд долларов США |
| Среднегодовой темп роста | ~4.8% | — |
| Объем | ~1,9 млн метрических тонн | ~2,5 млн метрических тонн |
| Топ-3 производителя | Китай (~30%), Индия (~8%), Аргентина (~6%) | Стабильная концентрация |
| Наиболее быстрорастущие сегменты | Премиальный монофлорный; органический; функциональный/нутрицевтический | — |
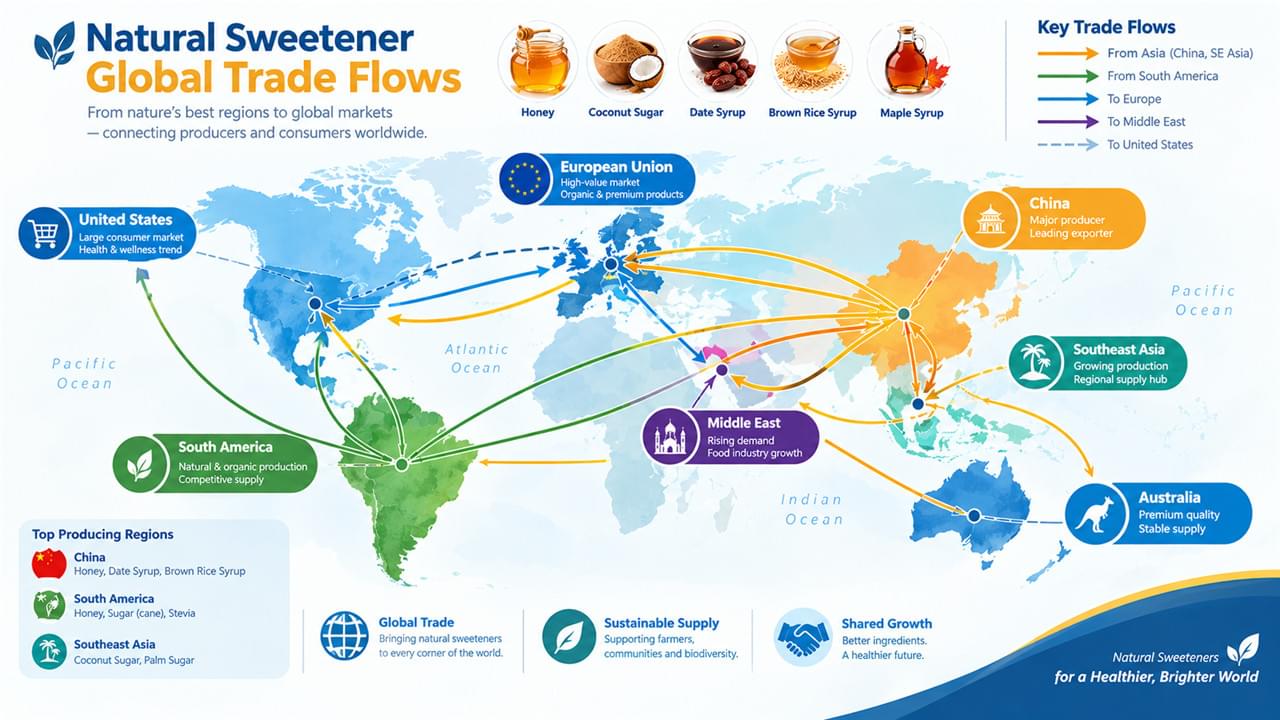
Производство сконцентрировано, но потребление глобально — именно поэтому глобальная торговля медом данные Международного торгового центра имеют значение при стресс-тестировании стратегии закупок. Статистика торговли медом ФАО рассказывает ту же историю с точки зрения производства.
Пять сдвигов, формирующих тенденции рынка натуральных подсластителей
Сдвиг 1: Реформулирование с чистой этикеткой
Единственным крупнейшим фактором является замена производителями искусственных подсластителей, КФС и рафинированного сахара в ответ на давление потребителей. Доказательства последовательны: 67% мировых потребителей проверяют этикетки ингредиентов (Nielsen 2024), 42% активно избегают КФС (IFIC 2024), а продукты с маркировкой “сделано с медом” или “натуральный кленовый сироп” продолжают превосходить средние показатели по категории в американских магазинах натуральных продуктов. Исследование потребителей Mintel по чистым этикеткам подтверждает эту тенденцию на разных рынках. Для B2B покупателей реформулирование с чистой этикеткой означает устойчивый спрос на закупки, поскольку проекты реализуются в производстве выпечки, напитков, соусов и молочных продуктов — это тихая сила, лежащая в основе каждой из тенденций рынка натуральных подсластителей этого года.
Сдвиг 2: Функциональное и премиальное позиционирование
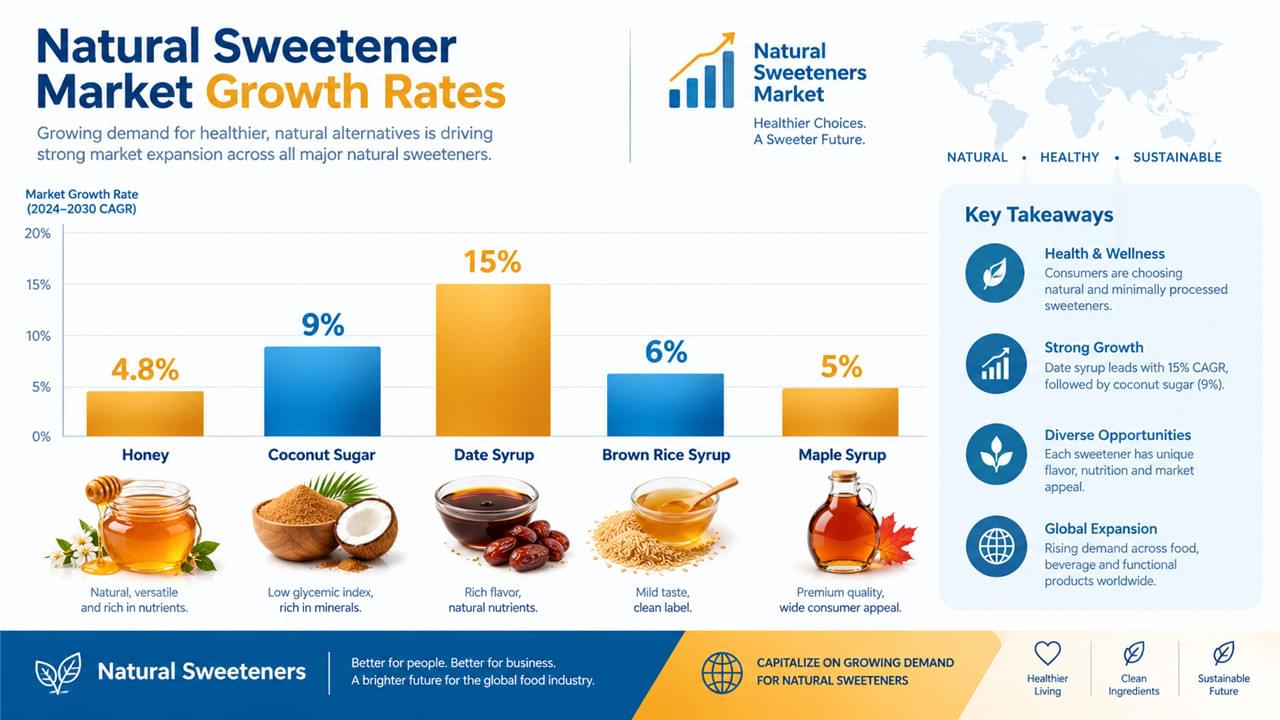
Нутрицевтическое повествование повышает цены на продукцию. Мед манука растет со среднегодовым темпом роста более 12% при стоимости экспорта из Новой Зеландии, достигшей 400 млн новозеландских долларов в 2023 году; гречишный мед позиционируется как антиоксидант в Северной Америке; кокосовый сахар демонстрирует ежегодный рост более 8% благодаря низкому гликемическому индексу, несмотря на более высокую стоимость; а финиковый сироп был самым быстрорастущим альтернативным подсластителем в розничной торговле натуральными продуктами в ЕС в 2023–2024 годах. Премиальность здесь — не украшение, а защита прибыли в рамках тенденций рынка натуральных подсластителей.
Сдвиг 3: Спрос со стороны растущего среднего класса
Рост располагаемых доходов в Азии, на Ближнем Востоке и в Африке превращает натуральные подсластители в категорию стремлений. Потребление меда в Юго-Восточной Азии растет более чем на 6% в год, при этом сегмент HALAL особенно силен; премиальные импортные товары из стран Персидского залива (Сидр, Манука, европейский луговой мед) процветают как подарочные продукты; кривая принятия в Индии растет вместе с осведомленностью о здоровье.
Сдвиг 4: Отслеживаемость и премия за аутентификацию
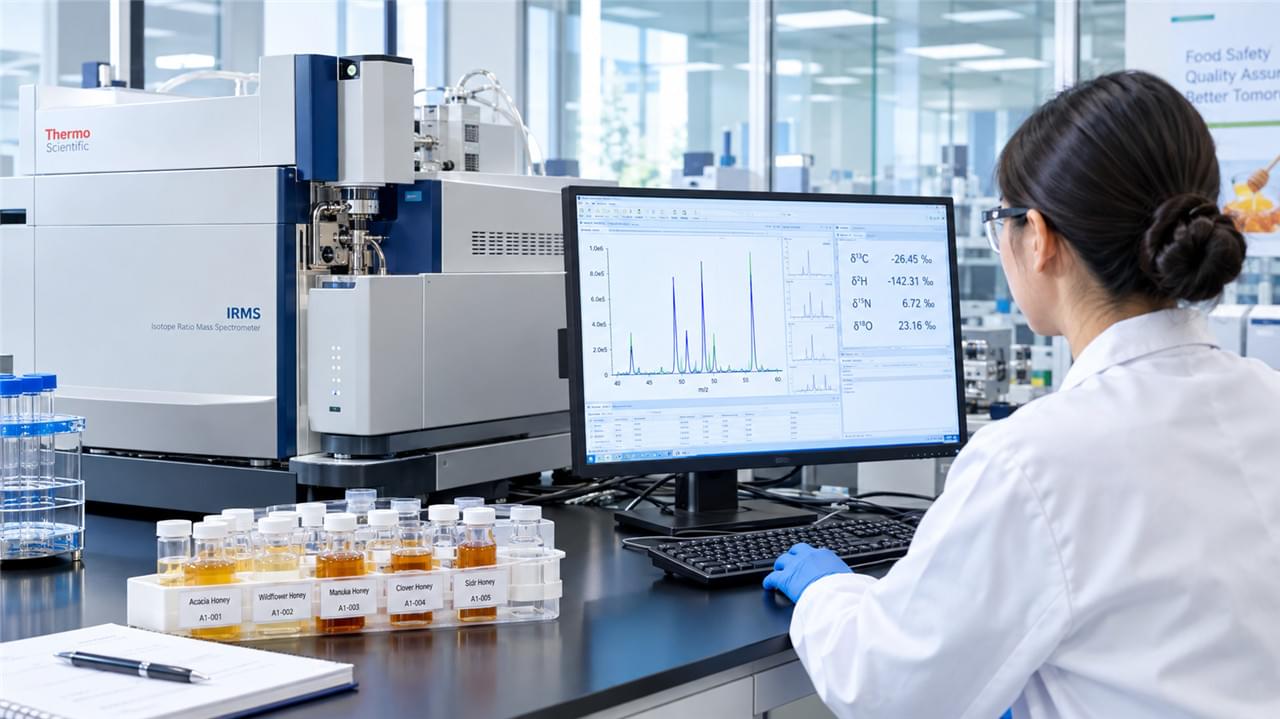
Мед с подтвержденным происхождением теперь стоит на 15–40% дороже товарного продукта. Цепочки поставок, отслеживаемые с помощью блокчейна, становятся инструментами премиального позиционирования, а истории “от фермы до банки” приближают закупки к источнику. Среди тенденций рынка натуральных подсластителей в 2026 году аутентификация имеет прямую связь с ценой.
Сдвиг 5: Климатические риски входят в уравнение ценообразования
Климатическая волатильность теперь задокументирована во всей категории: здоровье пчелиных семей страдает от экстремальных температур, засуха сокращает цветение, сезон замораживания-оттаивания клена сокращается, а в квебекской индустрии наблюдается смещение на север, а производство агавы в Халиско колеблется из-за засухи. Покупателям, закупающим продукцию по стабильным ценам, требуются многорегиональные стратегии закупок — концентрация на одном регионе теперь является измеримым риском, а не гипотетическим.
Тенденции рынка натуральных подсластителей по регионам
Четыре региональные истории доминируют в тенденциях рынка натуральных подсластителей в этом году:
Европа — крупнейший в мире рынок импорта меда (~45% мирового торгового оборота). Потребление составляет ~350 000 тонн в год при производстве ~200 000 тонн (самообеспеченность 57%), в основном из Китая, Украины, Аргентины, Мексики и Турции. Германия лидирует по потреблению на душу населения в ЕС. Тенденция: органический мед с указанием происхождения, отслеживаемый, при этом ужесточение контроля за фальсификацией создает возможности для премиального качества.
Северная Америка — американский рынок меда достигает 2,2 млрд долларов США в рознице, ежегодный рост 3,8%. Внутреннее производство 60 000–80 000 тонн покрывает только ~35% спроса; Индия, Канада, Бразилия, Вьетнам и Аргентина восполняют дефицит. Органический, местный и сортовой мед растет быстрее общего рынка, в то время как кленовый сироп и агава занимают прочные позиции в розничной торговле натуральными продуктами.
Азиатско-Тихоокеанский регион — Китай является как крупнейшим производителем (~500 000 тонн), так и значительным потребителем. Япония сочетает высокое потребление на душу населения со строгими стандартами качества — рынок для премиальных импортеров. Австралия наращивает производство мануки, поскольку сорт новозеландского происхождения пользуется мировым спросом.
Ближний Восток и Африка — страны Персидского залива стимулируют высокий спрос на халяльный мед; саудовский сидр из Хадрамаута находится на вершине люксового сегмента. Эфиопия и Танзания становятся экспортными поставщиками, на которые стоит обратить внимание покупателям из ЕС и Азии.
Тенденции в категориях альтернативных подсластителей
Альтернативные категории развиваются быстрее, чем мед, и их кривые формируют более широкие тенденции рынка натуральных подсластителей:
Сироп из коричневого риса — Рынок объемом около 600 млн долларов США при среднегодовом темпе роста около 6%. Силен в энергетических батончиках, граноле, детском питании и крафтовом пивоварении, с одним предостережением относительно рецептуры: рекомендации FDA по неорганическому мышьяку для детских продуктов на основе риса.
Сироп агавы — стабилизируется после бума начала 2010-х годов. Позиционирование с низким гликемическим индексом остается актуальным для напитков и закусок категории "better-for-you"; органический сегмент растет, поскольку традиционные поставки сталкиваются с вопросами устойчивости.
Кокосовый сахар — среднегодовой темп роста на 8–10% по триаде "чистая этикетка/низкий ГИ/устойчивость", при этом поставки сконцентрированы в Индонезии и на Филиппинах.
Финиковый сироп — самый быстрорастущий сегмент в европейских/американских специализированных натуральных розничных сетях, подпитываемый позиционированием аутентичности Ближнего Востока и Северной Африки. Масштабы пока ограничены, но инфраструктура коммерческих поставок догоняет. Как эти варианты сравниваются друг с другом, см. в нашем Сравнительный анализ подсластителей.
Куда движутся тенденции рынка натуральных подсластителей: перспективы B2B
Три вывода выдерживают проверку данными. Во-первых, рост спроса носит светский характер — чистая этикетка, позиционирование для здоровья и внедрение на развивающихся рынках — это многолетние тенденции, а не циклы. Во-вторых, дифференциация качества будет усиливаться: по мере масштабирования рынка разрыв между сырьевым и проверенным премиальным продуктом увеличивается, а покупатели, ориентированные на качественный сегмент, имеют лучшую защиту маржи. В-третьих, диверсифицируйте происхождение — климатические риски и регулирование отдельных стран делают возможность многостранового поиска поставщиков обязательным условием, а не просто желательным. Глобальный справочник поставщиков меда показывает варианты происхождения; Руководством по производству сортов меда охватывает выбор продукта; а Устойчивость и этичное снабжение страница охватывает историю премиального позиционирования, в то время как наше Руководство по стандартам качества натуральных подсластителей обеспечивает безупречное соблюдение нормативных требований.
Для получения консультаций по стратегическому поиску поставщиков и анализу рыночных поставок свяжитесь с нашей командой по торговой информации.
Свяжитесь с нашей торговой командой для получения рыночной информации →
 English
 Arabic
 French
 German
 Portuguese
 Russian
 Spanish
 Japanese
 Korean