
天然甘味料市場は、より広範な食品原料市場よりも速いペースで成長しており、その差は拡大しています。消費者の人工甘味料および高果糖コーンシロップの拒否、精製糖に対する規制圧力、健康志向の購買の世界的な高まりが、サイクルの変化ではなく構造的な需要シフトを推進しています。適切に位置付けられたサプライヤーおよびバイヤーにとって、2026年の天然甘味料市場のトレンドは、予測というよりも指示書のように読めます。本レポートは、調達、戦略、および製品開発チームが実際に行動するために必要な情報を、現在のデータから凝縮しています。.
⭐ 主要な数字:2024年には258億米ドル、2030年には380億~420億米ドルと予測され、年平均成長率は7.2%です。これは、全甘味料市場の3.4%の2倍以上です。年間約1200万メートルトンの数量が取引されており、天然甘味料業界の成長の原動力は、健康ブームではなく、クリーンラベルへの再配合です。これはまた、以下の天然甘味料市場のトレンドのトーンを設定します。.
天然甘味料市場トレンドの背後にある数字
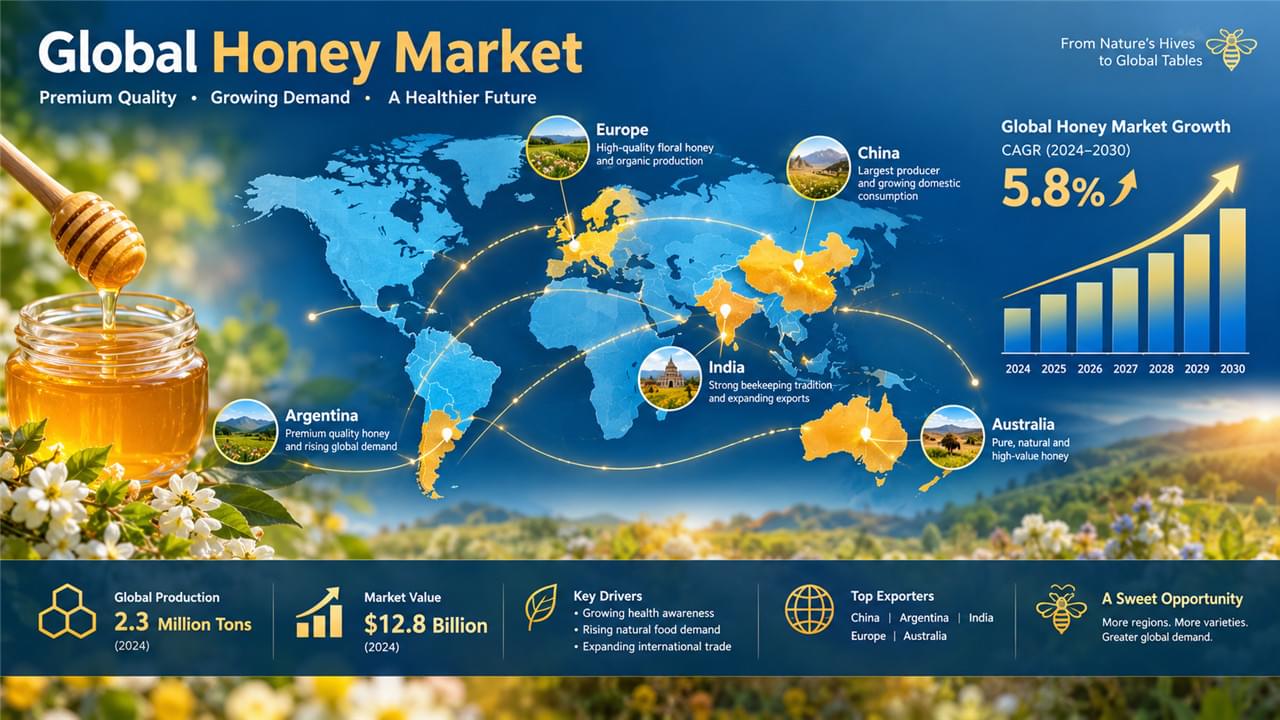
カテゴリー内で最大の単一セグメントは蜂蜜であり、その軌跡はほとんどの天然甘味料市場トレンドの基盤となっています。
| 指標 | 2024年価値 | 2030年予測 |
|---|---|---|
| 市場規模 | 94億米ドル | 135億米ドル |
| 年平均成長率 | ~4.8% | — |
| 量 | 約190万メートルトン | 約250万メートルトン |
| 上位3生産国 | 中国(約30%)、インド(約8%)、アルゼンチン(約6%) | 安定した集中度 |
| 最も急速に成長しているセグメント | プレミアム単花蜜、オーガニック、機能性/栄養補助食品 | — |
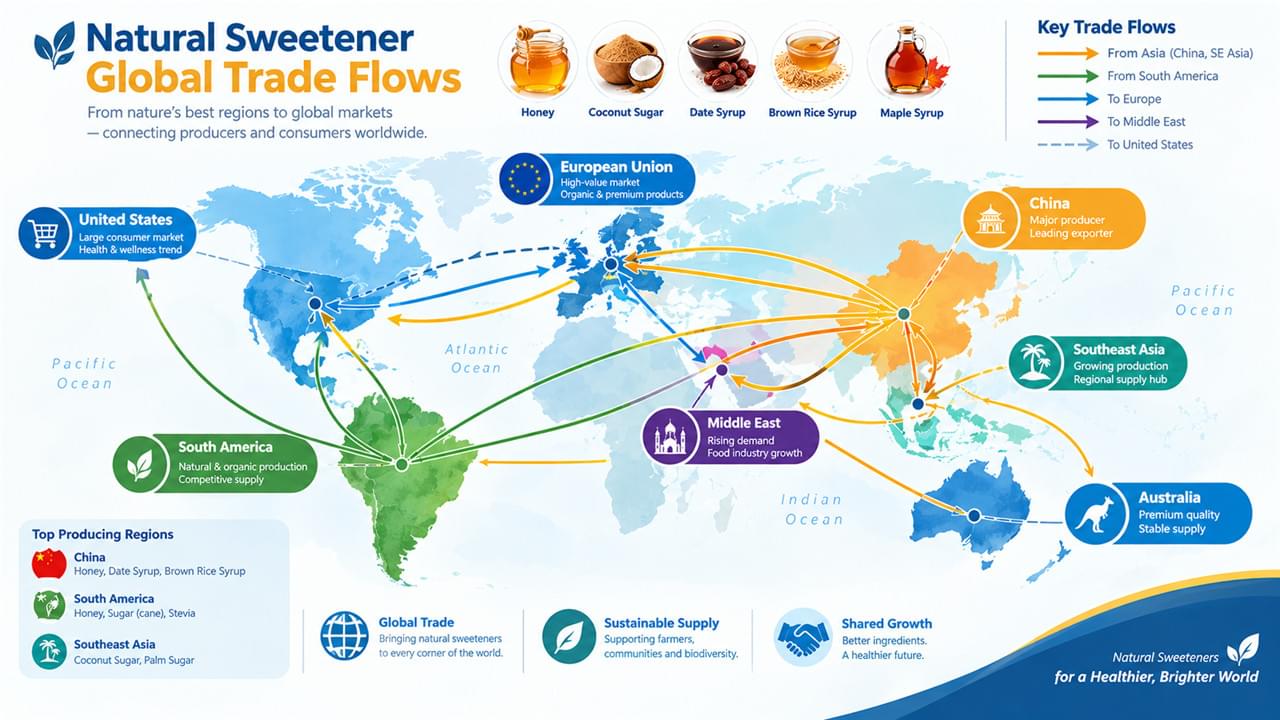
生産は集中していますが、消費は世界的です。まさに、調達戦略のストレステストを行う際に、 世界の蜂蜜貿易 国際貿易センターのデータが重要になる理由です。 FAOの蜂蜜貿易統計 は、生産側の同じ話を物語っています。.
天然甘味料市場トレンドを再形成する5つのシフト
シフト1:クリーンラベルへの再配合
最大の単一の推進要因は、消費者の圧力に対応して、メーカーが人工甘味料、HFCS、および精製糖を置き換えていることです。証拠は一貫しています。世界の消費者の67%が成分表示を確認し(Nielsen 2024)、42%がHFCSを積極的に避けており(IFIC 2024)、米国ナチュラル食品小売では「蜂蜜使用」または「本物のメープルシロップ使用」を特徴とする製品がカテゴリー平均を上回り続けています。. Mintelのクリーンラベル消費者調査 は、市場全体でこのパターンを確認しています。B2Bバイヤーにとって、クリーンラベルへの再配合は、ベーカリー、飲料、ソース、乳製品全体でプロジェクトが進むにつれて、持続的な調達需要を意味します。これは、今年のすべての天然甘味料市場トレンドの根底にある静かな力です。.
シフト2:機能性およびプレミアムポジショニング
栄養に関するストーリーテリングは、製品を価格曲線の上方に押し上げています。マヌカハニーは12%以上の年平均成長率で成長し、ニュージーランドの輸出額は2023年に4億ニュージーランドドルに達しました。そば蜂蜜は北米で抗酸化物質としてのポジショニングで支持されています。ココナッツシュガーは、コストが高いにもかかわらず、低GIの主張により8%以上の年成長率を維持しています。デーツシロップは、2023年から2024年にかけてEUのナチュラル小売で最も急速に成長した代替甘味料でした。ここでのプレミアムは装飾ではなく、天然甘味料市場トレンドが利益保護に変わる場所です。.
シフト3:新興中間層の需要
アジア、中東、アフリカにおける可処分所得の増加は、天然甘味料を憧れのカテゴリーに変えています。東南アジアの蜂蜜消費量は年間6%以上で成長しており、ハラールセグメントが特に強力です。GCCのプレミアム輸入品(シドル、マヌカ、ヨーロッパの野花)はギフト製品として繁盛しています。インドの採用曲線は、健康意識の高まりとともに上昇しています。.
シフト4:トレーサビリティと認証プレミアム
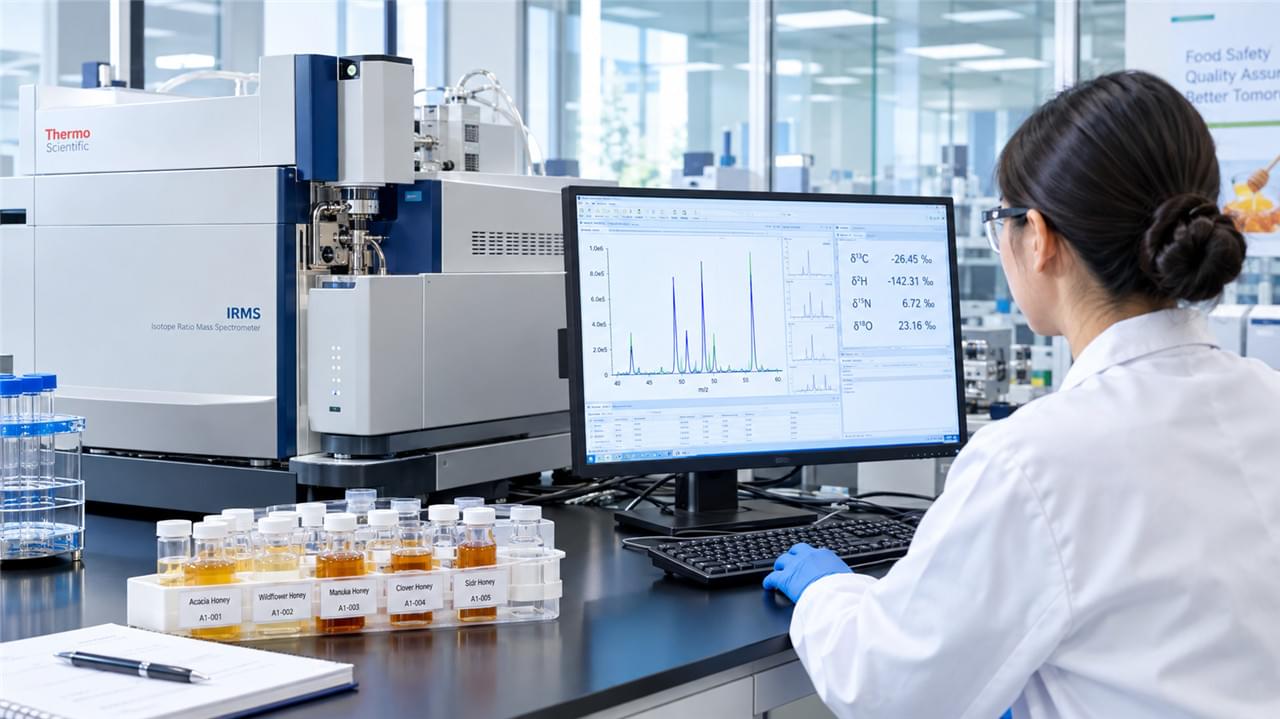
認証された産地の蜂蜜は、現在、商品よりも15~40%のプレミアム価格がついています。ブロックチェーンで追跡されたサプライチェーンは、プレミアムポジショニングツールとして登場しており、「農場から瓶まで」という物語は、調達を産地に近づけています。2026年の天然甘味料市場トレンドの中で、認証は価格に直接影響するものです。.
シフト5:気候リスクが価格方程式に入る
気候変動の変動性は、現在、カテゴリー全体で文書化されています。ミツバチのコロニーの健康は極端な温度で悪化し、干ばつは開花を減らし、メープルの凍結融解シーズンは短縮され、ケベック州の産業は北への移動を記録しています。ハラペーニョの生産は干ばつで変動しています。価格の安定性を求めて調達するバイヤーは、複数の産地からの調達戦略を必要としています。単一産地への集中は、今や仮説ではなく、定量化可能なリスクです。.
地域別天然甘味料市場トレンド
今年の天然甘味料市場トレンドは、4つの地域ストーリーが支配的です。
ヨーロッパ — 世界最大の蜂蜜輸入市場であり、世界の貿易額の約45%を占めています。消費量は年間約35万トンに対し、生産量は約20万トン(自給率57%)で、主に中国、ウクライナ、アルゼンチン、メキシコ、トルコから調達しています。ドイツはEUの一人当たりの消費量でトップです。トレンドラインは、オーガニック、産地表示付き、トレーサブルな蜂蜜であり、偽造品の取り締まりが品質プレミアムの機会を生み出しています。.
北米 — 米国の蜂蜜市場は小売で22億米ドルに達し、年間3.8%で成長しています。国内生産量は6万~8万トンで、需要の約35%しかカバーしていません。インド、カナダ、ブラジル、ベトナム、アルゼンチンがそのギャップを埋めています。オーガニック、ローカル、品種蜂蜜は市場全体の成長を上回っており、メープルとハラペーニョはナチュラル小売で強い地位を維持しています。.
アジア太平洋 — 中国は最大の生産国(約50万トン)であり、かつ重要な消費者でもあります。日本は一人当たりの消費量が多く、厳格な品質基準を持つため、プレミアム輸入業者の市場です。オーストラリアは、ニュージーランド産のマヌカハニーが世界的なプレミアム価格を維持しているため、マヌカハニーの生産を拡大しています。.
中東およびアフリカ — GCC諸国は強力なハラール蜂蜜の需要を牽引しており、ハドラマウト産のサウジシドルは高級品のトップに位置しています。エチオピアとタンザニアは、EUおよびアジアのバイヤーが注目すべき輸出元として台頭しています。.
代替甘味料カテゴリーのトレンド
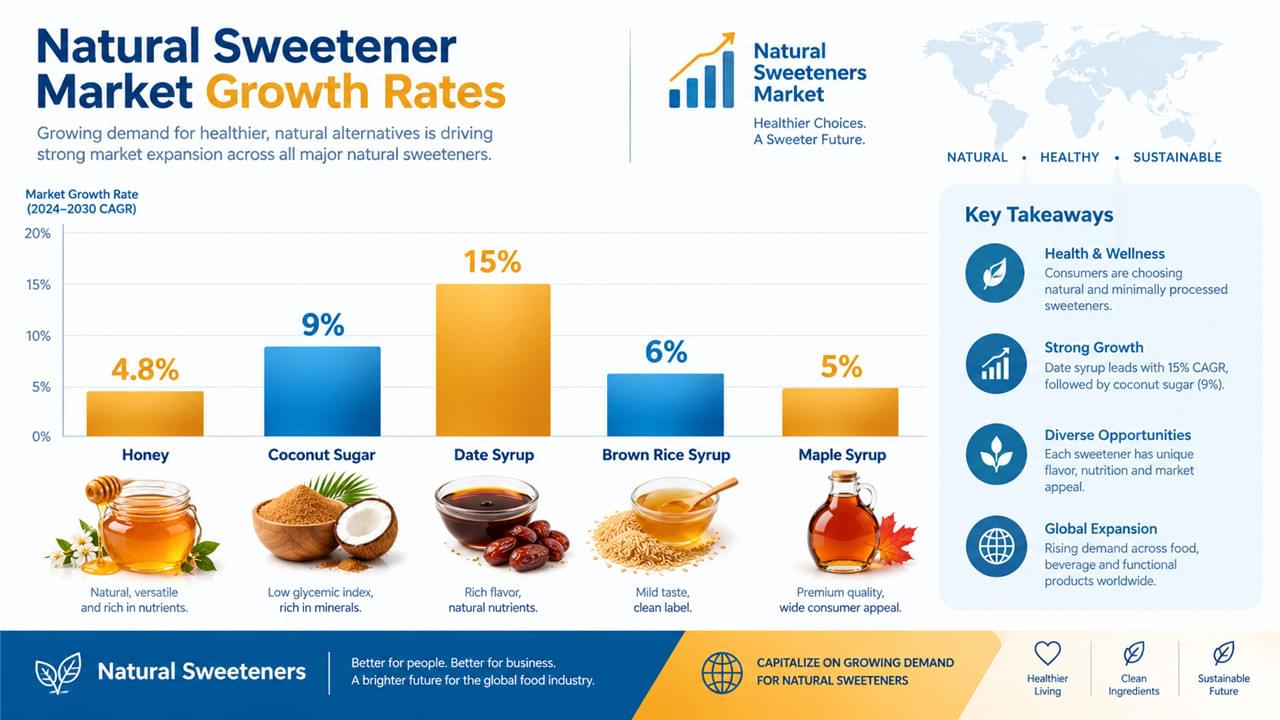
代替カテゴリーは蜂蜜よりも速く動き、その曲線がより広範な天然甘味料市場トレンドを形成しています。
玄米シロップ — 約6億米ドルの市場で、約6%のCAGR。エナジーバー、グラノーラ、乳児栄養、クラフトビールで強く、1つの配合上の注意点がある:米ベースの乳児製品に対するFDAの無機ヒ素に関する勧告。.
アガベネクター — 2010年代初頭のブームを経て安定化。低GIのポジショニングは、より健康的な飲料やスナックにおいて引き続き関連性が高く、従来の供給が持続可能性の課題に直面する中、オーガニックセグメントが成長しています。.
ココナッツシュガー — クリーンラベル/低GI/持続可能性のトリフェクタで8~10%のCAGRを記録し、供給はインドネシアとフィリピンに集中しています。.
デーツシロップ — MENAの真正性のポジショニングに後押しされ、EU/米国ナチュラルスペシャリティ小売で最も急速に成長しているセグメント。規模はまだ限定的ですが、商業的な供給インフラが追いついています。これらの選択肢がどのように比較されるかについては、当社の 甘味料の比較分析.
天然甘味料市場トレンドの行方:B2Bの見通し
データとの照合により、3つの結論が導き出されました。第一に、需要の成長はセキュラー(構造的)であるということです。クリーンラベル、健康志向、新興国での採用は、サイクルではなく、複数年にわたるトレンドです。第二に、品質による差別化が激化するでしょう。市場が拡大するにつれて、コモディティ製品と認証されたプレミアム製品との間のギャップは広がり、品質重視のバイヤーはより良い利益率の保護を維持できます。第三に、調達元の多様化が必要です。気候変動リスクと単一国での規制により、複数国からの調達能力は、あったら嬉しいものではなく、必須のものとなります。 世界の蜂蜜調達ガイド は調達オプションをマッピングし、 をご覧ください。 は製品選択をカバーし、そして 持続可能性と倫理的な調達 ページはプレミアムポジショニングの背後にあるストーリーをカバーしていますが、当社の ナチュラルスイートナー品質基準 ガイドはコンプライアンス面を確実にします。.
戦略的な調達コンサルティングと市場固有の供給分析については、当社の貿易インテリジェンスチームにお問い合わせください。.
 English
 Arabic
 French
 German
 Portuguese
 Russian
 Spanish
 Japanese
 Korean